- 解局|在平穩增長中觀察中國經濟的結構變化
- 議事堂
- 2026-10-22 08:52
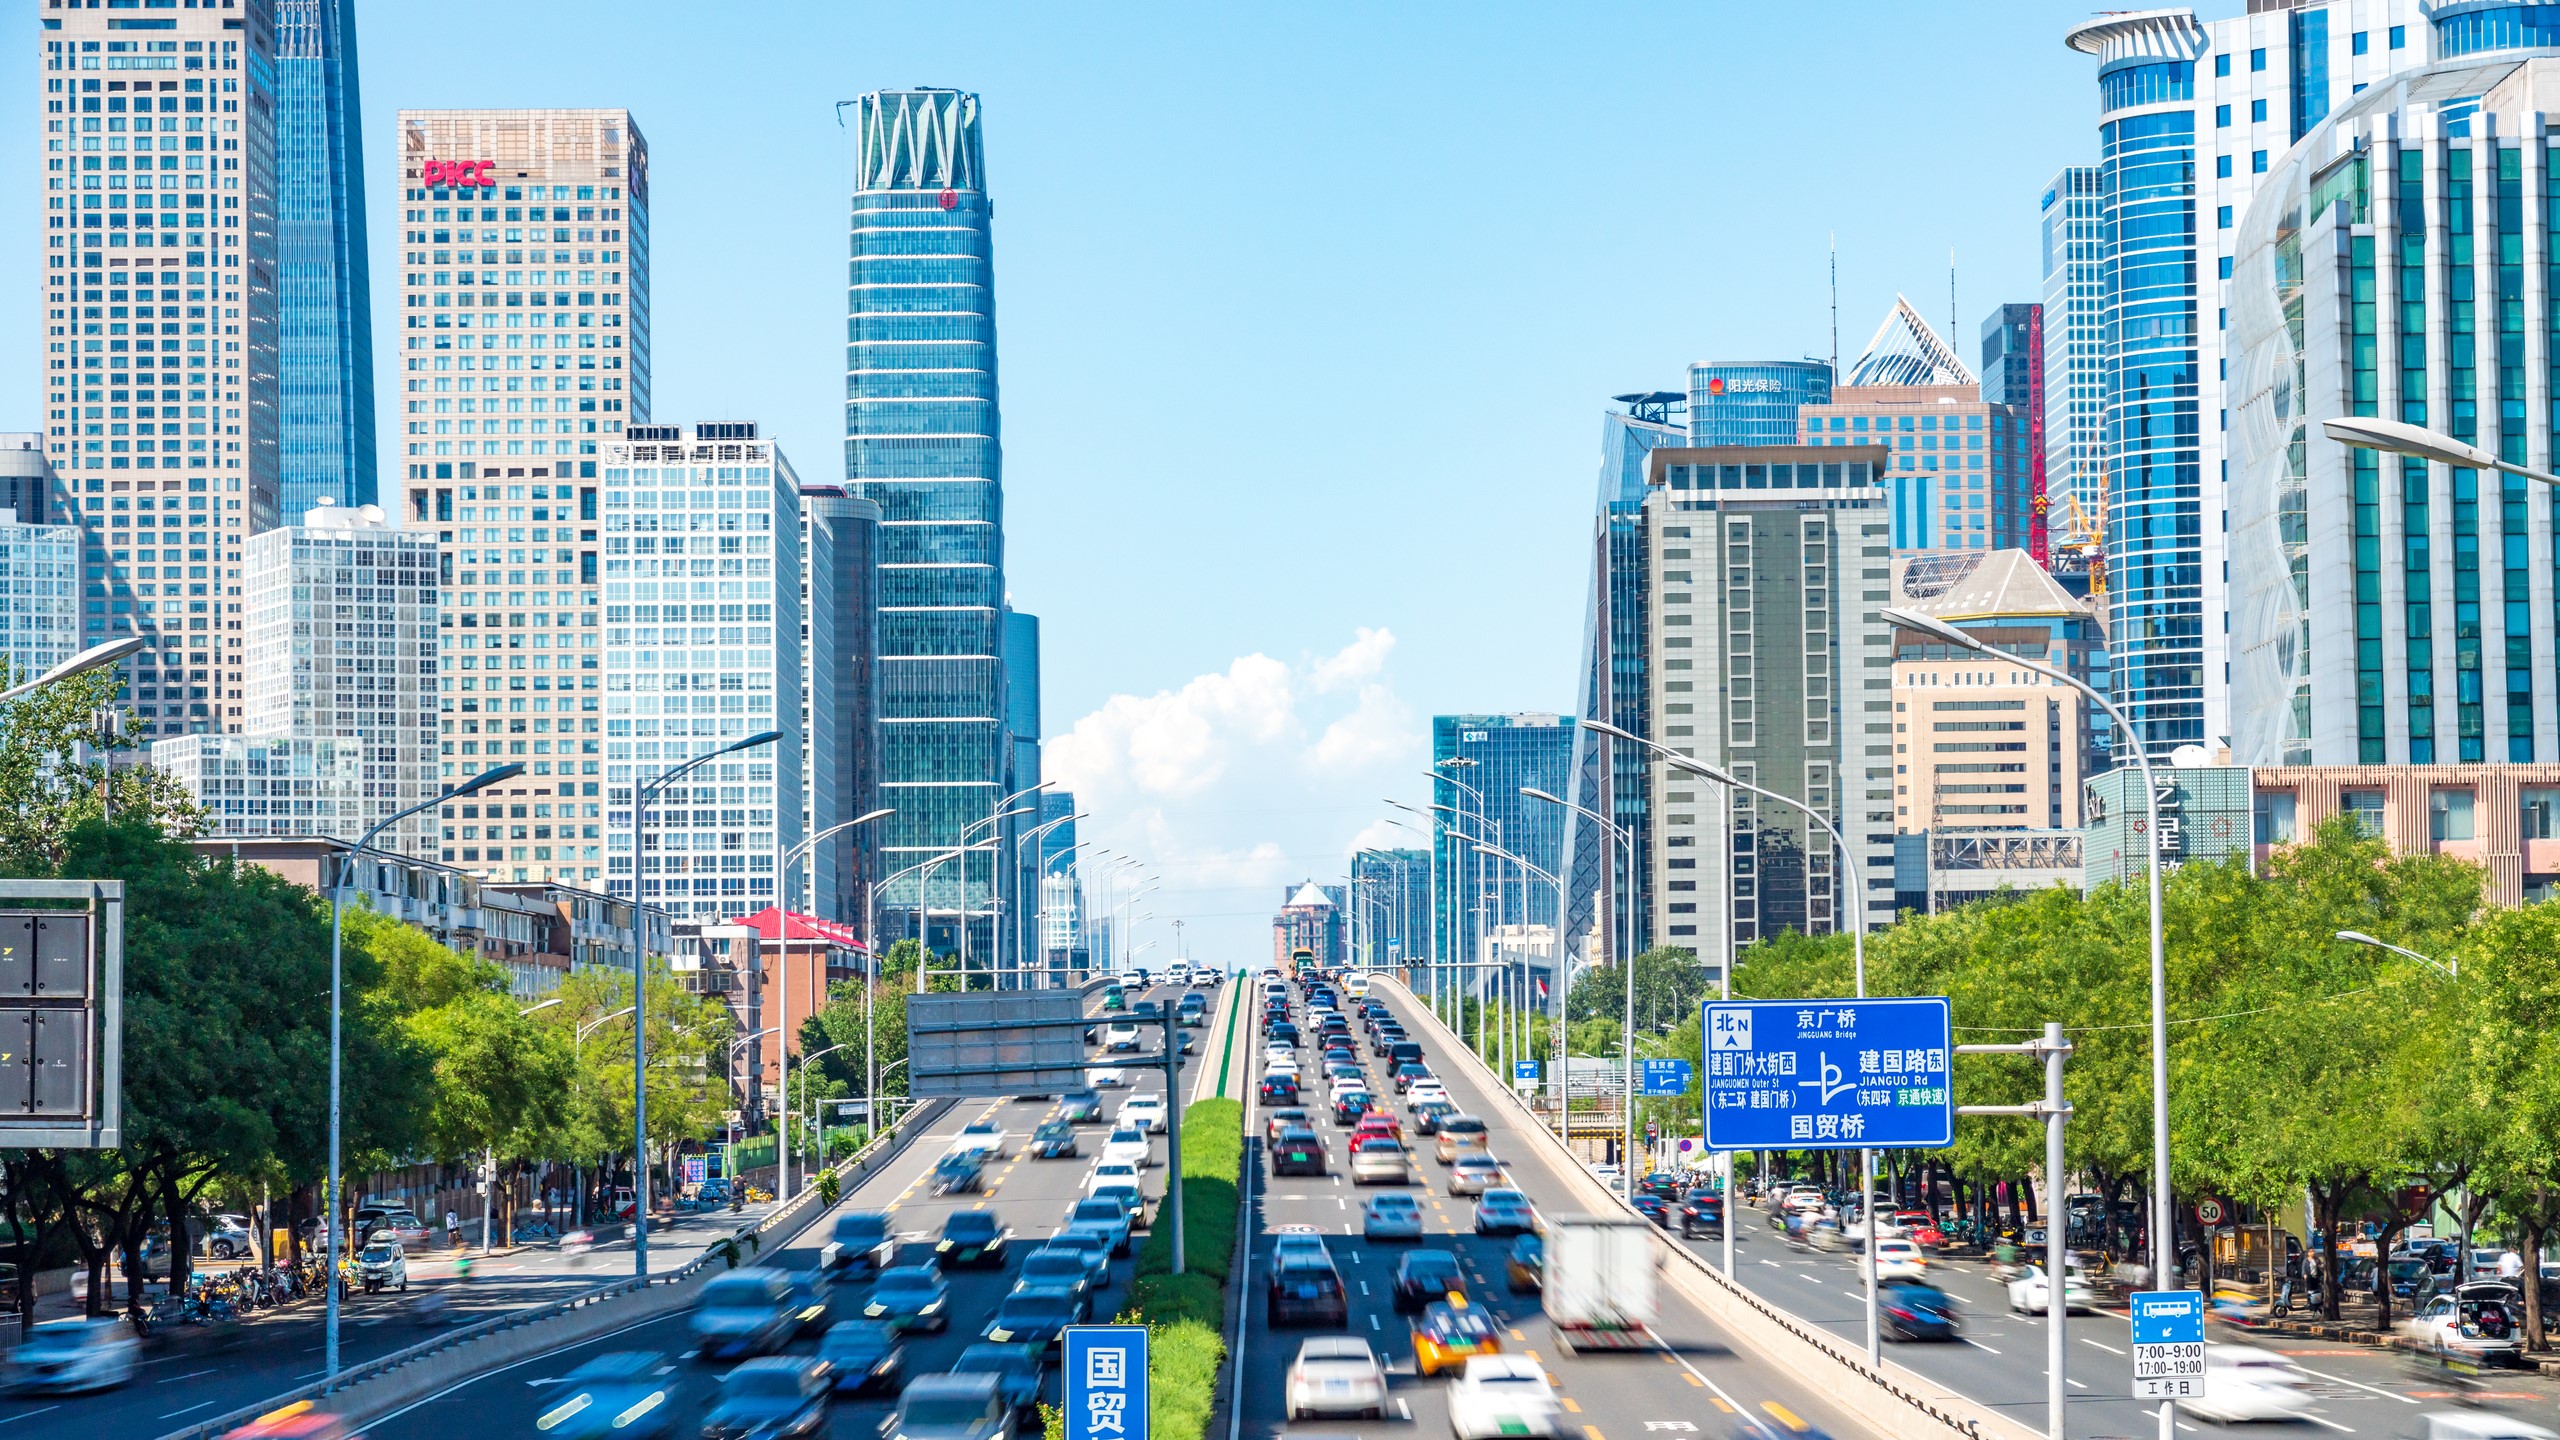 前三季度中國經濟在壓力下保持了平穩運行。
文:蔡彤娟
國家統計局近日發布2026年前三季度國民經濟運行數據。據初步核算,前三季度國內生產總值(GDP)達1,071,071億元人民幣,按不變價格計算同比增長4.6%。在全球經濟復蘇乏力、國內房地產深度調整的背景下,中國經濟頂住多重壓力實現平穩增長,既有總量企穩的基本盤,也有結構優化的新亮點,同時內需不足、市場信心偏弱等問題仍待破解,經濟回升向好的基礎仍需進一步鞏固。
從運行節奏看,經濟呈現「前高、中緩、三季度企穩」的走勢。一季度GDP同比增長5.0%,二季度受高基數與內需走弱疊加影響回落至4.3%,三季度回升至4.5%,環比增長1.2%,邊際改善信號清晰,經濟運行整體保持在合理區間。季度企穩的背後,三次產業均保持增長、協同發力:第一產業增加值增長3.7%,夏糧早稻總產量達17,904萬噸,秋糧生產形勢良好,全年糧食有望再獲豐收,農業「壓艙石」作用穩固;第二產業增加值增長3.8%,規模以上工業增加值同比增長5.3%,工業生產的韌性成為經濟平穩運行的重要支撐;第三產業增加值增長5.2%,佔GDP比重接近六成,對經濟增長的貢獻率最高,服務業修復的持續性逐步增強。
工業高端化升級態勢明確
在供給端,最突出的特徵是新質生產力培育成效加快顯現,工業高端化升級態勢明確。前三季度,裝備製造業、高技術製造業增加值分別同比增長10.2%和14.3%,增速分別快於全部規模以上工業4.9和9.0個百分點,對工業增長的帶動作用持續提升。具體到產品層面,3D打印設備、鋰離子電池、工業機器人產量同比分別增長62.5%、39.5%、29.1%,新興製造業保持高速擴張,產業升級的動能不斷積蓄。與此同時,工業效益同步改善,1至8月規模以上工業企業利潤總額同比增長15.7%,實現了生產擴張與效益提升的良性循環。
服務業方面,現代服務業增勢強勁,租賃和商務服務業,信息傳輸、軟件和信息技術服務業,增加值分別增長12.3%和10.4%,9月服務業生產指數同比回升至4.8%,較上月加快0.7個百分點,服務業商務活動指數重回擴張區間,景氣度穩步修復。
外貿強、消費緩、投資弱
在需求端,呈現「外貿強、消費緩、投資弱」的分化格局,結構性亮點與下行壓力並存。外貿是前三季度最大超預期亮點,貨物進出口總額同比增長18.8%,其中出口增16.4%、進口增22.3%,9月當月進出口總額增速進一步攀升至27.5%。值得注意的是,中國的貿易結構持續優化,民營企業進出口佔比達到56.9%,機電產品出口佔比64.3%,對共建「一帶一路」國家進出口增長17.1%。
消費市場溫和恢復,社會消費商品和服務零售總額同比增長2.6%,其中服務零售額增長5.0%,顯著快於商品零售;通訊器材、糧油食品等品類銷售較快,網上零售、鄉村消費增速領先,消費結構向服務型、品質型升級。但也要看到,限額以上單位商品零售額同比下降1.8%,居民消費意願偏弱、大宗消費低迷,內生動力仍待增強。
同時,投資方面壓力突出,固定資產投資同比下降7.2%,其中房地產開發投資下降20.6%是主要拖累,基建、製造業投資均有回落,民間投資下降10.4%,民營經濟預期偏弱。但投資結構持續優化,知識產權產品投資增長9.3%,高技術產業投資增長4.9%,二手房交易面積增長10.7%,顯現結構性修復信號。
民生領域較穩定
在民生保障維度,就業、物價總體穩定,居民收入平穩增長。具體來看,前三季度全國城鎮調查失業率平均值為5.2%,與上年同期持平,9月較上月小幅回落,就業形勢總體穩定。同時,居民消費價格(CPI)同比上漲0.9%,扣除食品和能源的核心CPI上漲1.1%,物價保持溫和上漲態勢,既無明顯通脹壓力,也未出現通縮風險,為宏觀政策調控留出了空間。另外,全國居民人均可支配收入實際增長4.4%,居民收入增長與經濟增長基本同步。其中,農村居民人均可支配收入實際增長5.6%,快於城鎮居民2個百分點,收入分配結構持續改善,民生保障有力有效。
總體來看,前三季度中國經濟在壓力下保持了平穩運行,高質量發展的方向沒有變,結構轉型的步伐沒有停,新動能的成長正在逐步對衝傳統領域的下行壓力。但同時,也要清醒認識到,內地需求不足的矛盾仍較突出,房地產市場調整尚未見底,民間投資信心偏弱,外部環境的不確定性依然較多,經濟穩中向好的基礎尚需鞏固。
作者為中國人民大學重陽金融研究院研究員
本文為作者觀點,不代表本媒體立場
圖:IC photo
責編 | 韓進珞
編輯 | 子涵
編輯推薦
-
![]()
鄧飛|大刀闊斧除頑疾 完善監管保民安
議事堂 | 22小時前 -
![]()
李銘銳|從最新國際排名看香港競爭力穩中向好
議事堂 | 22小時前 -
![]()
范凱傑|痛定思痛 重新出發
議事堂 | 23小時前 -
![]()
傅健慈|宏福苑獨立調查報告出爐:以問責回應傷痛,以改革堵塞漏洞
議事堂 | 1天前 -
![]()
龔靜儀|吸取宏福苑火災教訓 香港社會再踏上征途
議事堂 | 1天前 -
![]()
韓成科|追責容易改革難 打破陳規展決心
議事堂 | 1天前
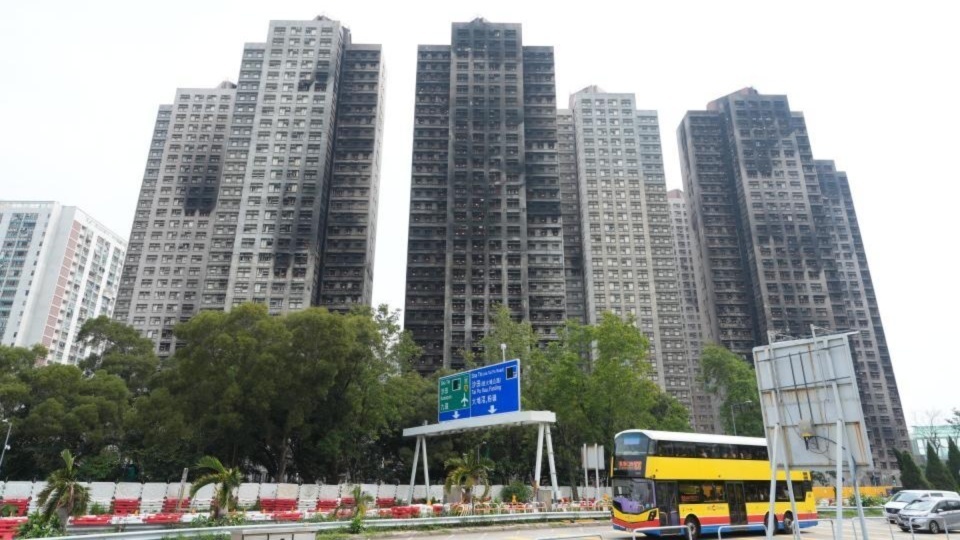
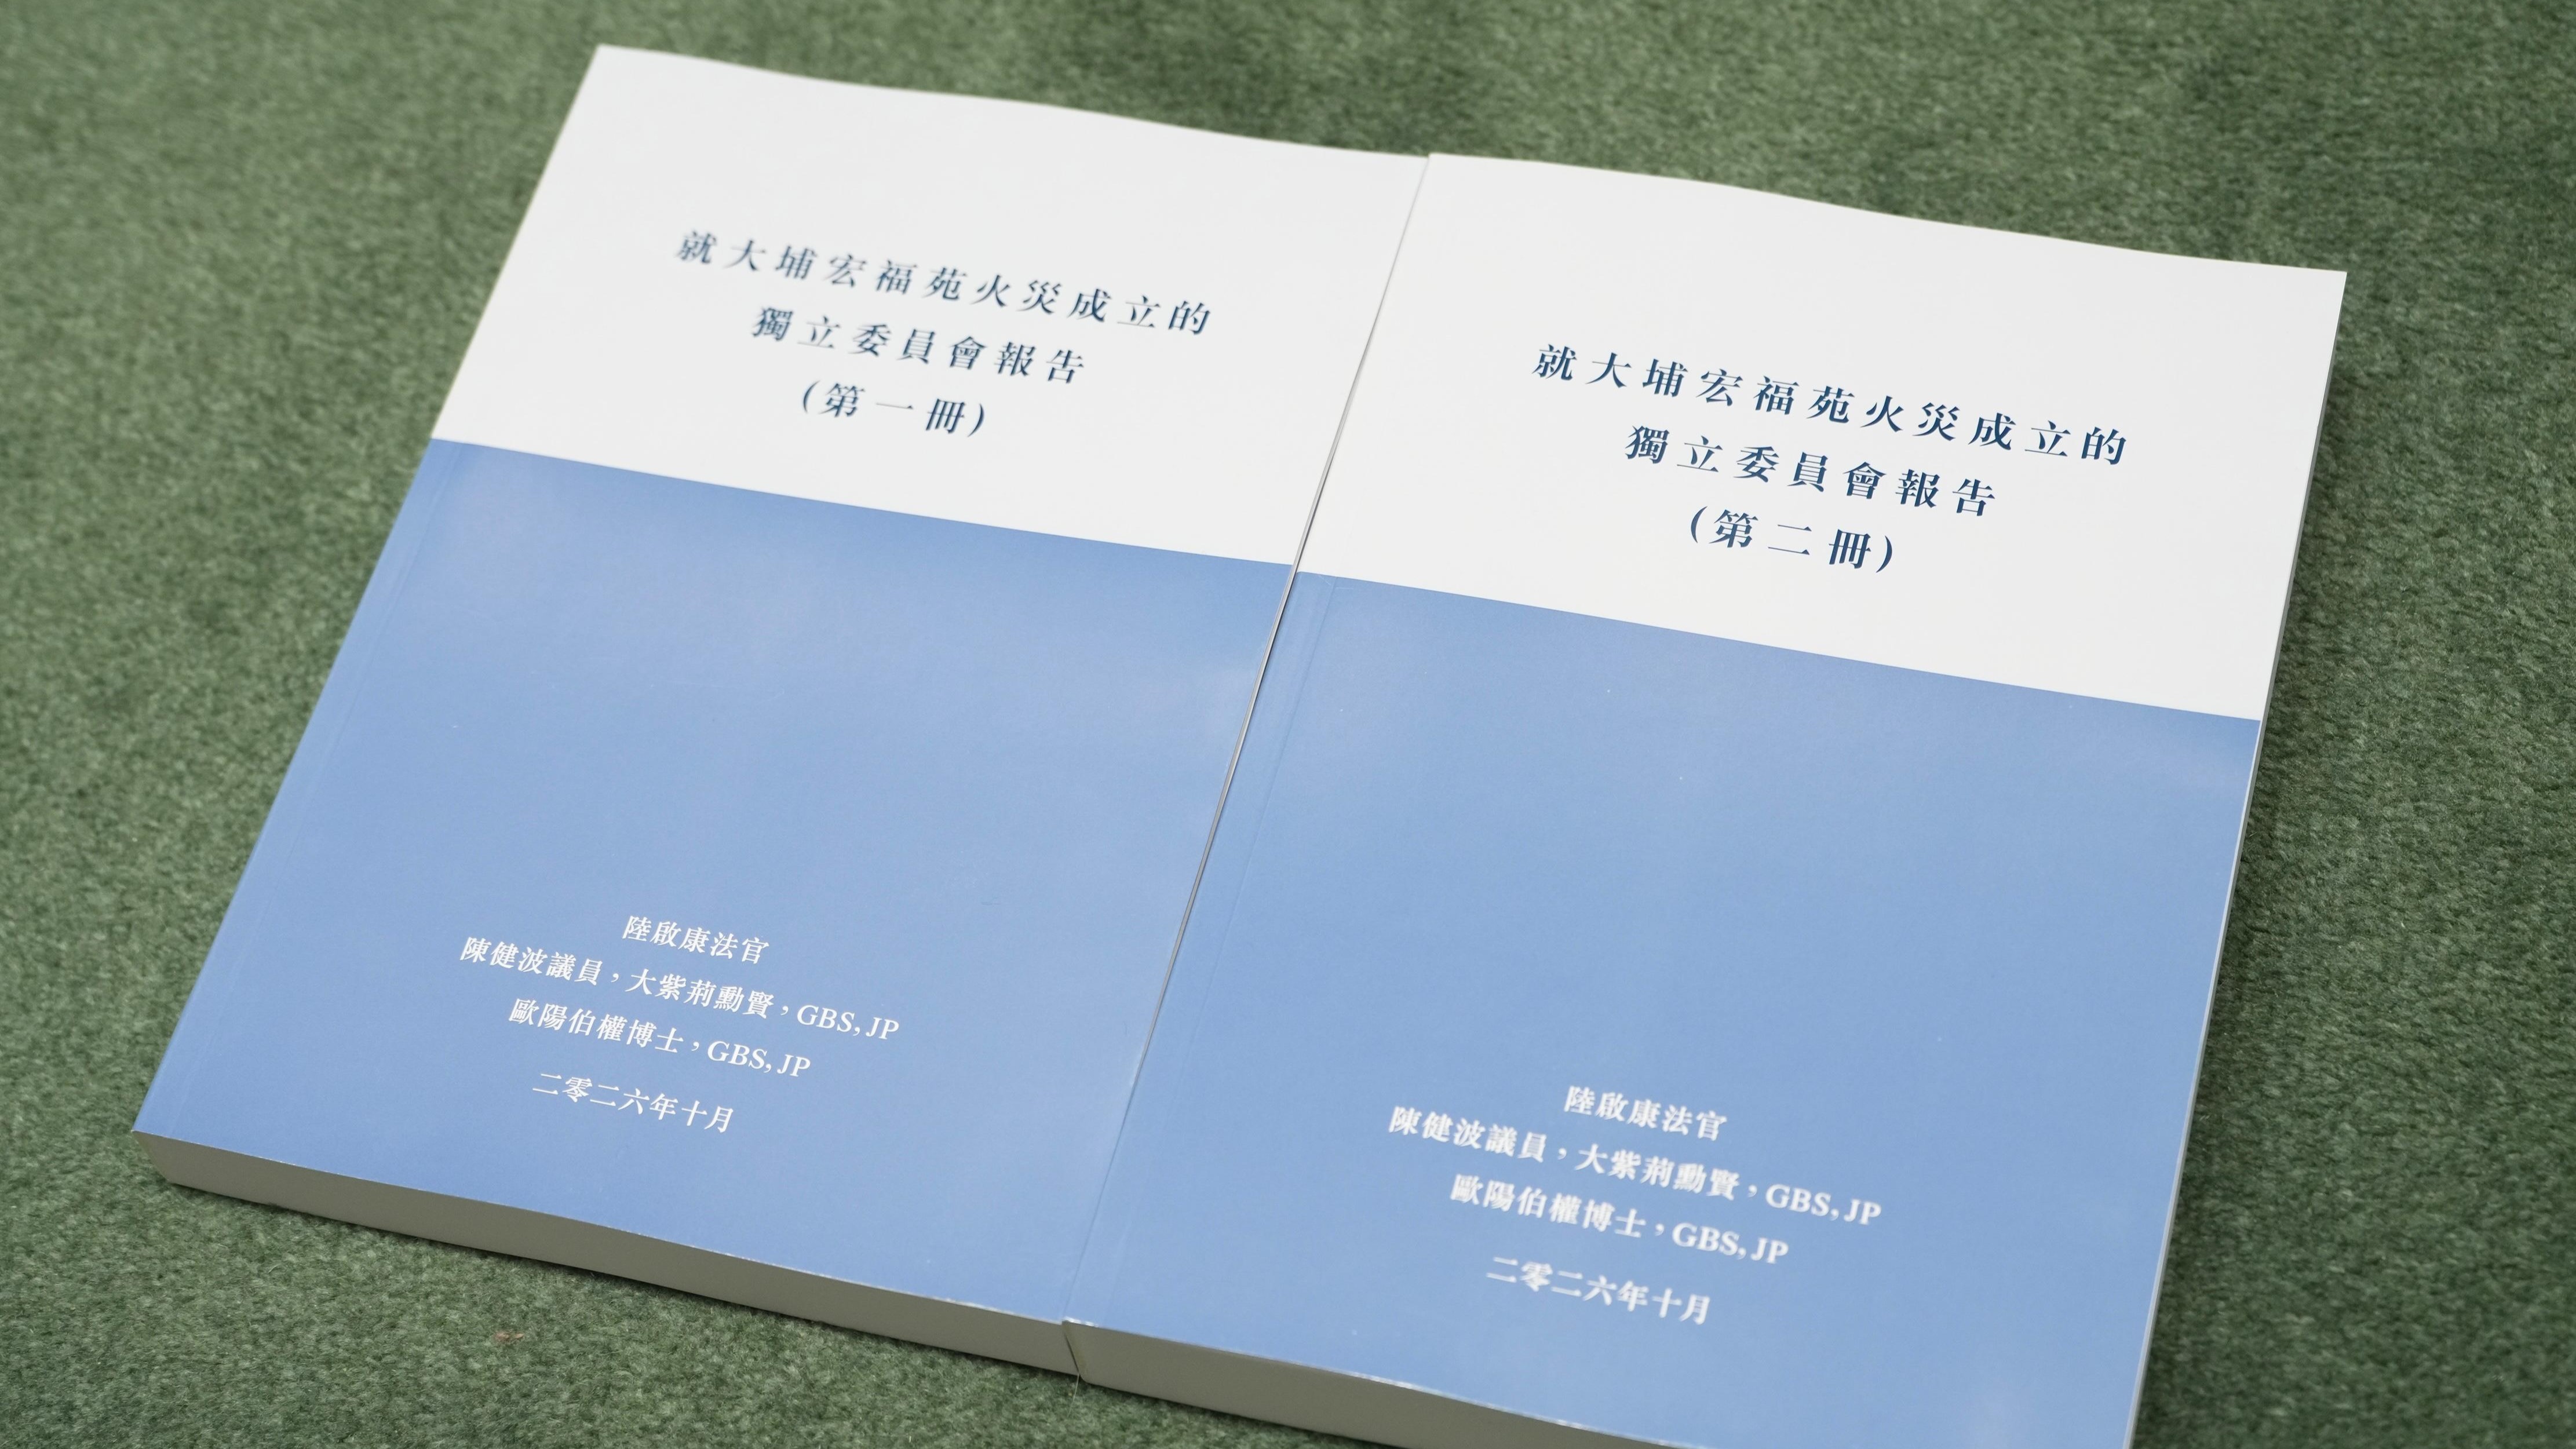
不斷更新‧宏福苑|社會各界:報告客觀公正 支持特區政府全方位改革
亞馬遜季績遜預期 負自由現金流劇增 股價盤後插近8%
英特爾季績指引遠遜預期 料PC市場續放緩 盤後股價瀉逾23%
西班牙高鐵相撞事故已致69死 仍有50人在醫院治療